

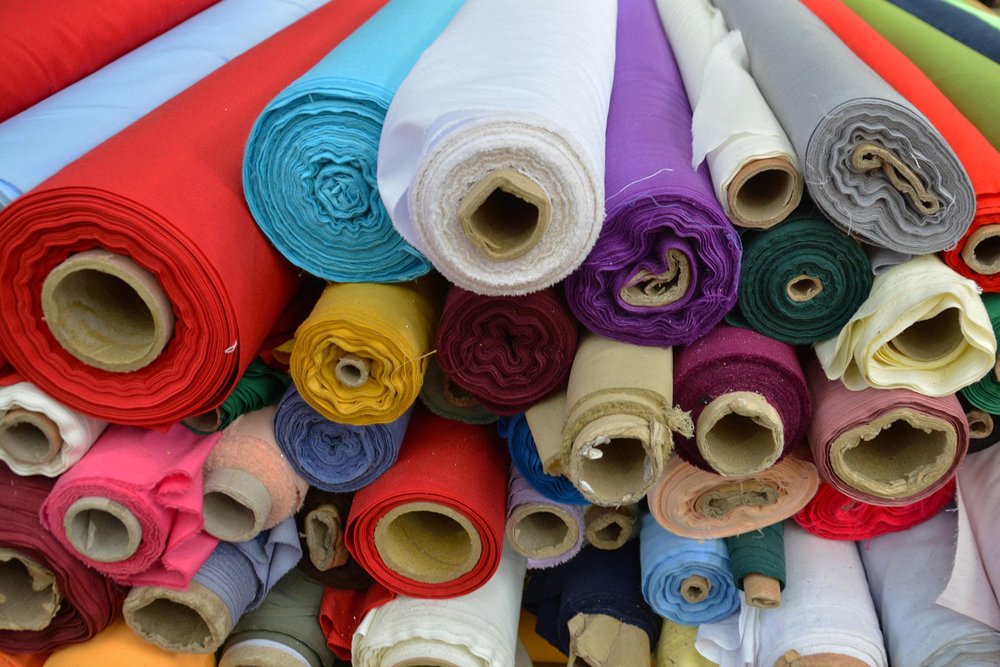
A pressão começa nas matérias-primas, que representam entre 70% e 85% dos custos operacionais na fiação e produção de tecidos, cuja oscilação de preços tem um impacto quase direto nas margens brutas.
A crescente utilização de fibras sintéticas aumentou ainda mais a exposição aos preços do petróleo, ao mesmo tempo que fenómenos climáticos extremos têm afetado o rendimento de matérias-primas como o algodão. A este cenário juntou-se, em 2026, uma nova subida dos preços da energia associada às tensões no Médio Oriente.
Os produtores, contudo, têm dificuldade em repercutir integralmente estes aumentos nos preços. A Allianz Trade explica que os contratos de longo prazo não incluem mecanismos de atualização e que os distribuidores resistem a aumentos significativos devido à elasticidade da procura fora do segmento de luxo. «O setor absorve, por isso, a inflação dos custos dos fatores de produção em vez de a transmitir», resume o estudo.
Do lado da procura, o vestuário é identificado como uma das despesas que os consumidores mais facilmente podem adiar. O relatório aponta para uma procura fraca num contexto de crescimento lento, inflação persistente e renovada pressão das taxas de juro nos dois lados do Atlântico.
Inventários no centro da pressão
A Allianz Trade destaca igualmente a sobreprodução estrutural na indústria, com produção determinada por objetivos de receitas e utilização da capacidade em vez da procura final e posteriormente escoada através de descontos com margens mínimas. Os stocks de segurança constituídos para responder à volatilidade tarifária aumentam os custos de armazenagem e o risco de reduções de preço, num período de custos de financiamento elevados.
É neste domínio que a tecnologia pode ter maior impacto, aponta o estudo, que adianta que a previsão da procura através de inteligência artificial, a deteção de defeitos em tempo real e a produção de pequenos lotes a pedido permitem melhorar a rotação dos inventários, acompanhar alterações da procura através de dados em tempo real e ajustar mais rapidamente a produção. Uma vez que os excedentes de stock e as reduções de preços constituem «a maior fuga estrutural de margem do setor», a Allianz conclui que «neste contexto, a recuperação das margens vem da disciplina dos inventários, não do preço».
A gestão dos stocks ganha ainda mais importância perante as alterações no comércio internacional, considerando que, no vestuário, as encomendas são assumidas com seis a nove meses de antecedência, obrigando as empresas a definir preços perante taxas aduaneiras que podem ser diferentes quando os produtos chegam ao mercado. O estudo sublinha igualmente que, apesar das tarifas norte-americanas, pouca produção acabou por abandonar a Ásia e o Vietname substituiu a China como maior fornecedor de vestuário e têxteis dos EUA em 2025. A Ásia-Pacífico concentra 80% do volume de negócios da indústria têxtil mundial e a China representa, sozinha, quase 65%.
O nearshoring, por sua vez, continua a ser descrito como uma estratégia complementar, que proporciona sobretudo rapidez e previsibilidade na distribuição, em vez de poupanças decisivas de custos no longo prazo.
Já países como Itália, França, Alemanha, Coreia do Sul e EUA são destacados como países que conservaram uma base industrial significativa na produção de tecidos de gama alta ou tecnologicamente avançados.
Falências na Ásia e oportunidades na UE
A Allianz Trade mantém também sob «estreita vigilância» o risco de solvência. Várias centenas de fábricas no Sul da Ásia cessaram atividade nos últimos dois anos devido à insuficiência de encomendas ou a dificuldades financeiras. O risco afeta os dois lados da cadeia: as marcas enfrentam possíveis interrupções no aprovisionamento e os produtores o cancelamento de encomendas.
Na União Europeia, os sucessivos requisitos de rastreabilidade, conteúdo reciclado e origem do aprovisionamento estão a incrementar os encargos de conformidade, mas a Allianz considera que estas mesmas regras poderão ser uma vantagem competitiva face a concorrentes que não cumpram os padrões de circularidade.
Entre as oportunidades, o estudo antecipa que os têxteis técnicos e industriais registem um crescimento superior ao da moda, com maior procura de têxteis antibacterianos, ignífugos e repelentes de água para as indústrias da defesa, saúde, automóvel e construção, a par dos têxteis inteligentes com sensores e fibras condutoras.
Na Europa, as compras do setor da defesa são consideradas pela Allianz Trade o principal motor no curto prazo, beneficiando de orçamentos assegurados e de uma procura pouco sensível ao preço. Para os produtores europeus, o relatório considera este mercado «a resposta mais credível à concorrência asiática em custos», uma vez que «a barreira é a qualificação técnica e não o custo do trabalho».
Há ainda a perspetiva de crescimento do mercado de segunda mão, que deverá aproximar-se dos 400 mil milhões de dólares a nível mundial em 2030, face aos 290 mil milhões estimados para 2026, crescendo aproximadamente ao dobro do ritmo do retalho tradicional.