


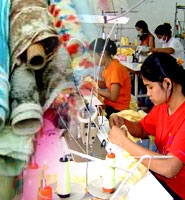
Com uma população de 64,7 milhões de habitantes, a Tailândia é, para além de um destino turístico de eleição, um país com uma vocação têxtil, se tivermos em conta que, em 2005, empregava 1,08 milhões de pessoas no sector têxtil e de vestuÁrio. Contudo, o perfil traçado pelo Institut Français de la Mode (IFM) revela algumas fragilidades e dificuldades neste sector, um pouco à imagem do que se passa noutros países asiÁticos. A fileira têxtil tailandesa conheceu, nos últimos anos, mutações profundas devido essencialmente à reconfiguração da paisagem económica do sector (primeiro o levantamento de quotas nos produtos chineses em 2005, o surgimento e expansão de novos produtores…). Deste modo, 2006 marcou uma paragem na progressão das exportações têxteis tailandesas. Se os tecidos mantêm-se bem nos mercados internacionais, nomeadamente os tecidos de algodão (mais 7,7% em 2006), os fios e filamentos sofreram um claro recuo (menos 5%). As estatísticas publicadas nos nove primeiros meses de 2007 parecem, contudo, indicar um relançamento da actividade exportadora da indústria têxtil. Constata-se também que os produtos têxteis tailandeses são cada vez menos dirigidos ao mercado americano, durante muito tempo primordial para os produtores. São agora os países da zona ASEAN (Laos, Cambodja,…) que constituem os principais destinos. A título de exemplo, 28,6% dos tecidos tailandeses foram exportados para esta região em 2006. Esta passagem de testemunho» – mesmo que tenha ainda de ser confirmada nos próximos anos – merece atenção. As explicações mencionadas pelo IFM são diversas, a começar pelo golpe de estado militar, decorrido em Setembro de 2006. Os factores económicos tiveram também um forte impacto nestas performances menos positivas: basta citar a forte valorização do baht tailandês em relação ao yuan chinês e ao dólar, que se reflectiu nas exportações (o baht valorizou 16,9% em relação ao dólar desde o início de 2006, contra uma apreciação de apenas 5% para o yuan). E evidentemente, o levantamento parcial das quotas em relação aos têxteis chineses prejudicou as empresas tailandesas. Mesmo se a quota da Tailândia nas exportações mundiais têxteis se manteve nos 1,3% em 2006, os sinais de uma perda de competitividade do país multiplicaram-se. A Tailândia perdeu igualmente quota de mercado no vestuÁrio: a quota do país nas exportações mundiais passou de 1,9% em 2000 para os 1,4% em 2006. Na verdade, as exportações retomaram o seu crescimento em valor absoluto desde 2003 após três anos a registar decréscimos. Mas a retoma da exportação dos concorrentes asiÁticos (China, Bangladesh..) é claramente mais sustentada. Tanto mais que os confeccionadores tailandeses permanecem fortemente dependentes de um mercado americano altamente concorrencial: em 2006, perto de 51% da produção era ainda destinada aos EUA. A Tailândia parece estar a abandonar, pouco a pouco, o sector do vestuÁrio. A quota desta actividade nas exportações tailandesas continua a diminuir de forma regular, passando de 5,5% em 2001 para 3,3% em 2006. As autoridades tailandesas reafirmam, no entanto, o seu compromisso para com esta indústria. Os produtores vêem-se a si próprios como uma alternativa aos confeccionadores chineses e indianos, partindo do princípio que estes dois países não terão sozinhos a capacidade de responder a todas as encomendas. As dificuldades sofridas pelos produtores de vestuÁrio são em larga medida as mesmas que conhece a fileira. Os confeccionadores tailandeses fazem, assim, face à valorização do baht recorrendo cada vez mais aos tecidos importados para diminuir os custos de produção. Apesar de tudo, a diferença de salÁrios entre a Tailândia e os seus vizinhos, mais 20 a 30%, explica as dificuldades de competitividade dos produtores tailandeses num sector onde predomina a mão-de-obra intensiva. Uma das consequências do aumento dos custos salariais foi o fecho em meados de 2007 de uma fÁbrica e o envio de 5.000 trabalhadores para o desemprego, uma situação que teve um forte impacto na Tailândia. Verifica-se também uma outra tendência: a deslocalização das empresas tailandesas para os países vizinhos, nomeadamente para o Vietname, numa tentativa de resolver os seus problemas de competitividade (sub-apreciação monetÁria, salÁrios,…) assim como de encontrar mais estabilidade política e um acesso preferencial aos mercados europeus e dos EUA. Em qualquer caso, a Tailândia estÁ a completar um ciclo: após ter-se desenvolvido graças à sub-contratação de empresas, sobretudo japonesas, estÁ agora, por sua vez, a investir nos países vizinhos (Vietname, Cambodja…).


